
STF define se incide Imposto de Renda em doação antecipada de herança
Tese pode ser seguida por todos tribunais do país
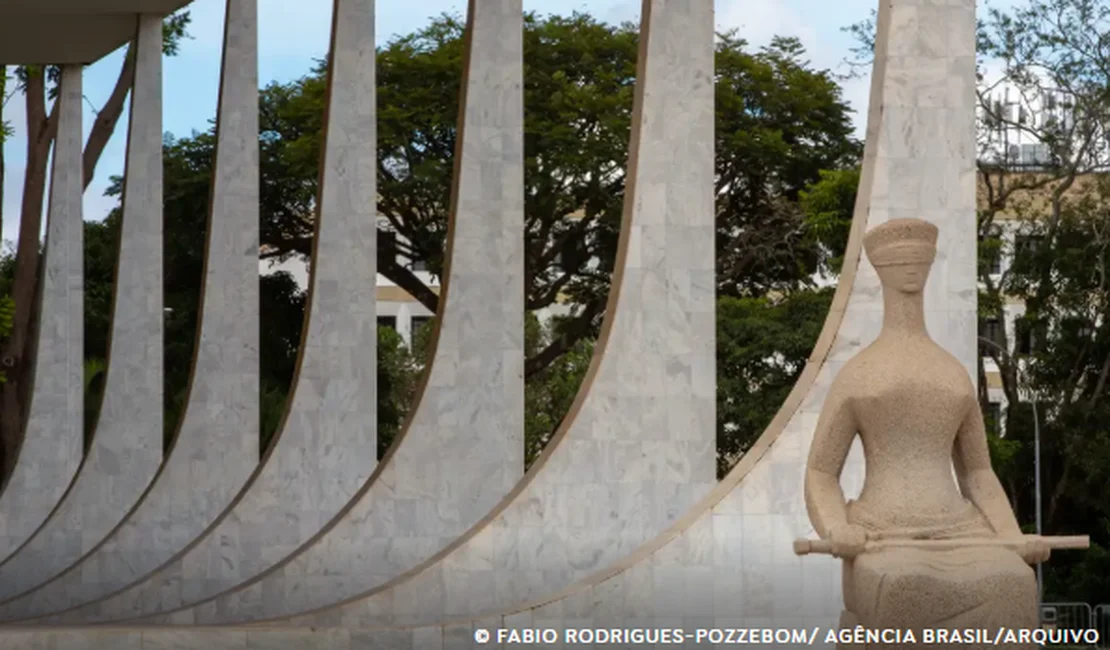
O plenário do Supremo Tribunal Federal (STF) aprovou na última sexta-feira (25) a repercussão geral de um recurso em que a União busca cobrar o Imposto de Renda de um contribuinte que doou um imóvel à filha como forma de antecipar a herança do bem.
O tema é polêmico, sendo alvo de decisões divergentes dentro do próprio Supremo. Nos últimos anos, as duas turmas da Corte deram ganhos de causa tanto para União como para contribuintes, em caso muito similares. Agora, os ministros decidiram unificar o entendimento, escolhendo um caso cujo desfecho resultará numa tese a ser seguida por todos os tribunais do país.
O assunto mobiliza sobretudo os advogados tributaristas, que atendem todos os anos milhares de pessoas físicas que buscam barrar a cobrança do IR sobre a antecipação de herança. O principal argumento é o de que não há renda a ser taxada, uma vez que na doação de um bem ocorre na verdade uma subtração de patrimônio, e não acréscimo.
Outro argumento é o de que o doador já paga o Imposto de Transferência Causa Mortis ou Doação (ITCMD), um tributo estadual, não podendo ser tributado duas vezes por uma mesma transação.
Ao Supremo, a Procuradoria-Geral da Fazenda Nacional - PGFN alega que a cobrança do IR se justifica, pois no momento da doação é verificado um ganho de capital com a valorização do bem, sendo esse o fato gerador da cobrança, e não a transação de doação em si.
Entenda
A chamada “antecipação de legítima” está prevista no Código Civil. Pela legislação, ao doar um bem a um descendente direto ou cônjuge, o doador na verdade realiza, antes de morrer, a distribuição antecipada de seu patrimônio entre os herdeiros. A prática é vista como uma forma de facilitar a sucessão e evitar conflitos.
O problema ocorre, contudo, quando existe a atualização do valor do bem a ser doado. Isso porque é permitido ao doador, por exemplo, atualizar o valor de um imóvel para as condições de mercado no momento da transferência.
Por exemplo, no caso escolhido como paradigma pelo Supremo, o contribuinte comprou uma casa há décadas por R$ 17 mil, mas no momento de doá-la, exerceu o direito de atualizar o valor de mercado para R$ 400 mil, conforme avaliação oficial.
Ao saber da doação, a Receita Federal cobrou do doador cerca de R$ 26 mil de Imposto de Renda sobre a transação, considerando apenas que o contribuinte obteve um imóvel a um valor menor e se desfez do mesmo bem a um valor maior, sem observar se houve de fato uma venda que tenha gerado ganho patrimonial.
Inconformado, o contribuinte acionou a Justiça e conseguiu uma decisão favorável no Tribunal Regional Federal da 4ª Região (TRF4), que considerou inconstitucional a cobrança de Imposto de Renda sobre a antecipação de herança. Em seguida, a PGFN recorreu ao Supremo. Não há prazo definido para que os ministros tomem uma decisão final sobre o tema.
Últimas notícias
Inmet emite três alertas de baixa umidade para diversos municípios de Alagoas

Foragido da Justiça de Sergipe por sequestro e cárcere é preso em Maceió
Mulher é presa por tráfico de drogas em ponto de vans no Centro de Arapiraca
Hemoal levará equipe itinerante para coletar sangue em Coruripe nesta quinta (5)
Prefeitura de Maceió leva iluminação azul a viadutos e à Avenida Sílvio Vianna
Justiça concede liberdade provisória a suspeito de matar mulher a facadas em Penedo
Vídeos e noticias mais lidas
Governo de Alagoas inicia cobrança pelo uso de água de rios e poços no estado
Táxi de Arapiraca fica submerso após avanço da correnteza na Praia do Peba

[Vídeo] Polícia Civil divulga imagens da perseguição ao Guarda Municipal morto em Teotônio Vilela
Morador de Arapiraca está no interior de SP e quer voltar para Alagoas
